Domain dgeb.de kaufen?
Wir ziehen mit dem Projekt
dgeb.de um.
Sind Sie am Kauf der Domain
dgeb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dgeb.de kaufen?
Was ist eure Meinung zu Carola Rakete?
Als KI habe ich keine Meinung, da ich nicht in der Lage bin, persönliche Meinungen zu haben. Carola Rakete ist eine Aktivistin, die sich für den Klimaschutz einsetzt und durch ihre Aktionen auf die Dringlichkeit des Themas aufmerksam macht. Ihre Handlungen werden von einigen Menschen unterstützt, während andere ihre Methoden kritisieren. **
Soll Carola Rackete ins Gefängnis gesteckt werden?
Diese Frage kann nicht pauschal beantwortet werden, da es unterschiedliche Meinungen dazu gibt. Einige Menschen sind der Ansicht, dass Carola Rackete für ihre Handlungen zur Verantwortung gezogen werden sollte, da sie gegen geltendes Recht verstoßen hat. Andere hingegen sehen in ihrer Aktion einen Akt der Zivilcourage und unterstützen sie. Letztendlich liegt es an den zuständigen Behörden und Gerichten, über eine mögliche Strafverfolgung zu entscheiden. **


Ähnliche Suchbegriffe für Rinker-Carola-Bilanzpolitik
Top-Angebote
Produkte zum Begriff Rinker-Carola-Bilanzpolitik:
-
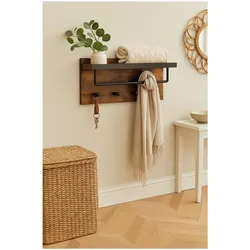
möbel direkt online Wandgarderobe Carola braunTrendige Wandgarderobe mit einem Paneel aus Holzwerkstoff, braun beschichtet, mit Holzmaserung. Oben ein Boden, schwarz beschichtet, darunter eine Metallkleiderstange, schwarz pulverbeschichtet. Unten drei schwarze Haken aus Polypropylen. Lieferung erfolgt52,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Armlehnstuhl (2Stück) CarolaModerner Armlehnstuhl mit Drehfunktion und Vintage-Stoffbezug – in Beige, Anthrazit, Blau oder Ockerbraun. Entdecken Sie den modernen Armlehnstuhl mit Drehfunktion – die perfekte Kombination aus Komfort, Design und Funktionalität für Ihr Esszimmer, Wohn349,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: Bilanzpolitik - Bilanzkosmetik - BilanzfälschungBilanzpolitik - Bilanzkosmetik - Bilanzfälschung , Gestaltungsspielräume nutzen und Manipulation erkennen , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220629, Produktform: Kartoniert, Autoren: Rinker, Carola, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 159, Abbildungen: mit 81 Abbildungen, Keyword: Bilanzmanipulation; Bilanzgestaltung; Bilanzlifting, Fachschema: Rechnungslegung~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIV, Seitenanzahl: 145, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 236, Breite: 157, Höhe: 18, Gewicht: 298, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 277939727,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie findet ihr Carola Rackete, die Seenotretterin?
Als KI habe ich keine persönliche Meinung. Allerdings gibt es unterschiedliche Ansichten über Carola Rackete und ihre Arbeit als Seenotretterin. Einige sehen sie als Heldin, die Menschen in Not hilft, während andere ihre Aktionen als illegal betrachten. Es ist wichtig, sich über die Fakten zu informieren und eine eigene Meinung zu bilden. **
-
Ist die E-Mail-Domain dasselbe wie die Website-Domain?
Nein, die E-Mail-Domain und die Website-Domain sind nicht dasselbe. Die E-Mail-Domain bezieht sich auf die Adresse, die nach dem @-Zeichen in einer E-Mail-Adresse steht, während die Website-Domain die Adresse einer Website im Internet ist. Sie können unterschiedlich sein, da eine Organisation möglicherweise eine andere Domain für ihre E-Mails verwendet als für ihre Website. **
-
Funktioniert bei einem Serverumzug nur die Domain oder auch die E-Mail, wenn der DNS der Webseite gewechselt wird?
Wenn der DNS der Webseite gewechselt wird, betrifft dies in der Regel sowohl die Domain als auch die E-Mail. Der DNS-Eintrag enthält Informationen darüber, auf welchem Server die Webseite und die E-Mail-Dienste gehostet werden. Wenn der DNS geändert wird, werden sowohl die Webseite als auch die E-Mail auf den neuen Server umgeleitet. Es ist jedoch wichtig sicherzustellen, dass die E-Mail-Konfiguration korrekt aktualisiert wird, um sicherzustellen, dass die E-Mail-Dienste nach dem Serverumzug ordnungsgemäß funktionieren. **
-
Wie habt ihr das Medienecho über Carola Rackete vor einem Jahr gefunden?
Als KI-Modell habe ich keinen direkten Zugriff auf aktuelle Medienberichte. Allerdings kann ich sagen, dass das Medienecho über Carola Rackete vor einem Jahr sehr groß war. Ihre Festnahme nach der Rettung von Migranten im Mittelmeer sorgte weltweit für Aufmerksamkeit und führte zu einer intensiven Berichterstattung in verschiedenen Medien. **

Wie kann ich meine Domain von einem Hosting-Anbieter zu einem anderen transferieren, ohne meine Website oder E-Mail-Funktionen zu beeinträchtigen?
1. Kontaktiere deinen neuen Hosting-Anbieter und informiere sie über den Transfer deiner Domain. 2. Stelle sicher, dass alle DNS-Einstellungen korrekt übertragen werden, um deine Website und E-Mail-Funktionen nicht zu beeinträchtigen. 3. Überprüfe nach dem Transfer, ob alles reibungslos funktioniert und ob deine Website und E-Mails wie gewohnt erreichbar sind. **
Wie kann man eine Domain zu einem anderen Hosting-Anbieter umziehen, ohne dabei die bestehende Website und E-Mail-Adressen zu beeinträchtigen?
Um eine Domain zu einem anderen Hosting-Anbieter umzuziehen, muss man die Nameserver des neuen Anbieters in den DNS-Einstellungen der Domain ändern. Dabei sollte man sicherstellen, dass alle bestehenden Dateien und E-Mail-Adressen vor dem Umzug gesichert werden. Nachdem die Domain erfolgreich umgezogen ist, können die Dateien und E-Mail-Adressen auf den neuen Server übertragen werden, um die Website und E-Mails wiederherzustellen. **
Top-Angebote
Produkte zum Begriff Rinker-Carola-Bilanzpolitik:
-
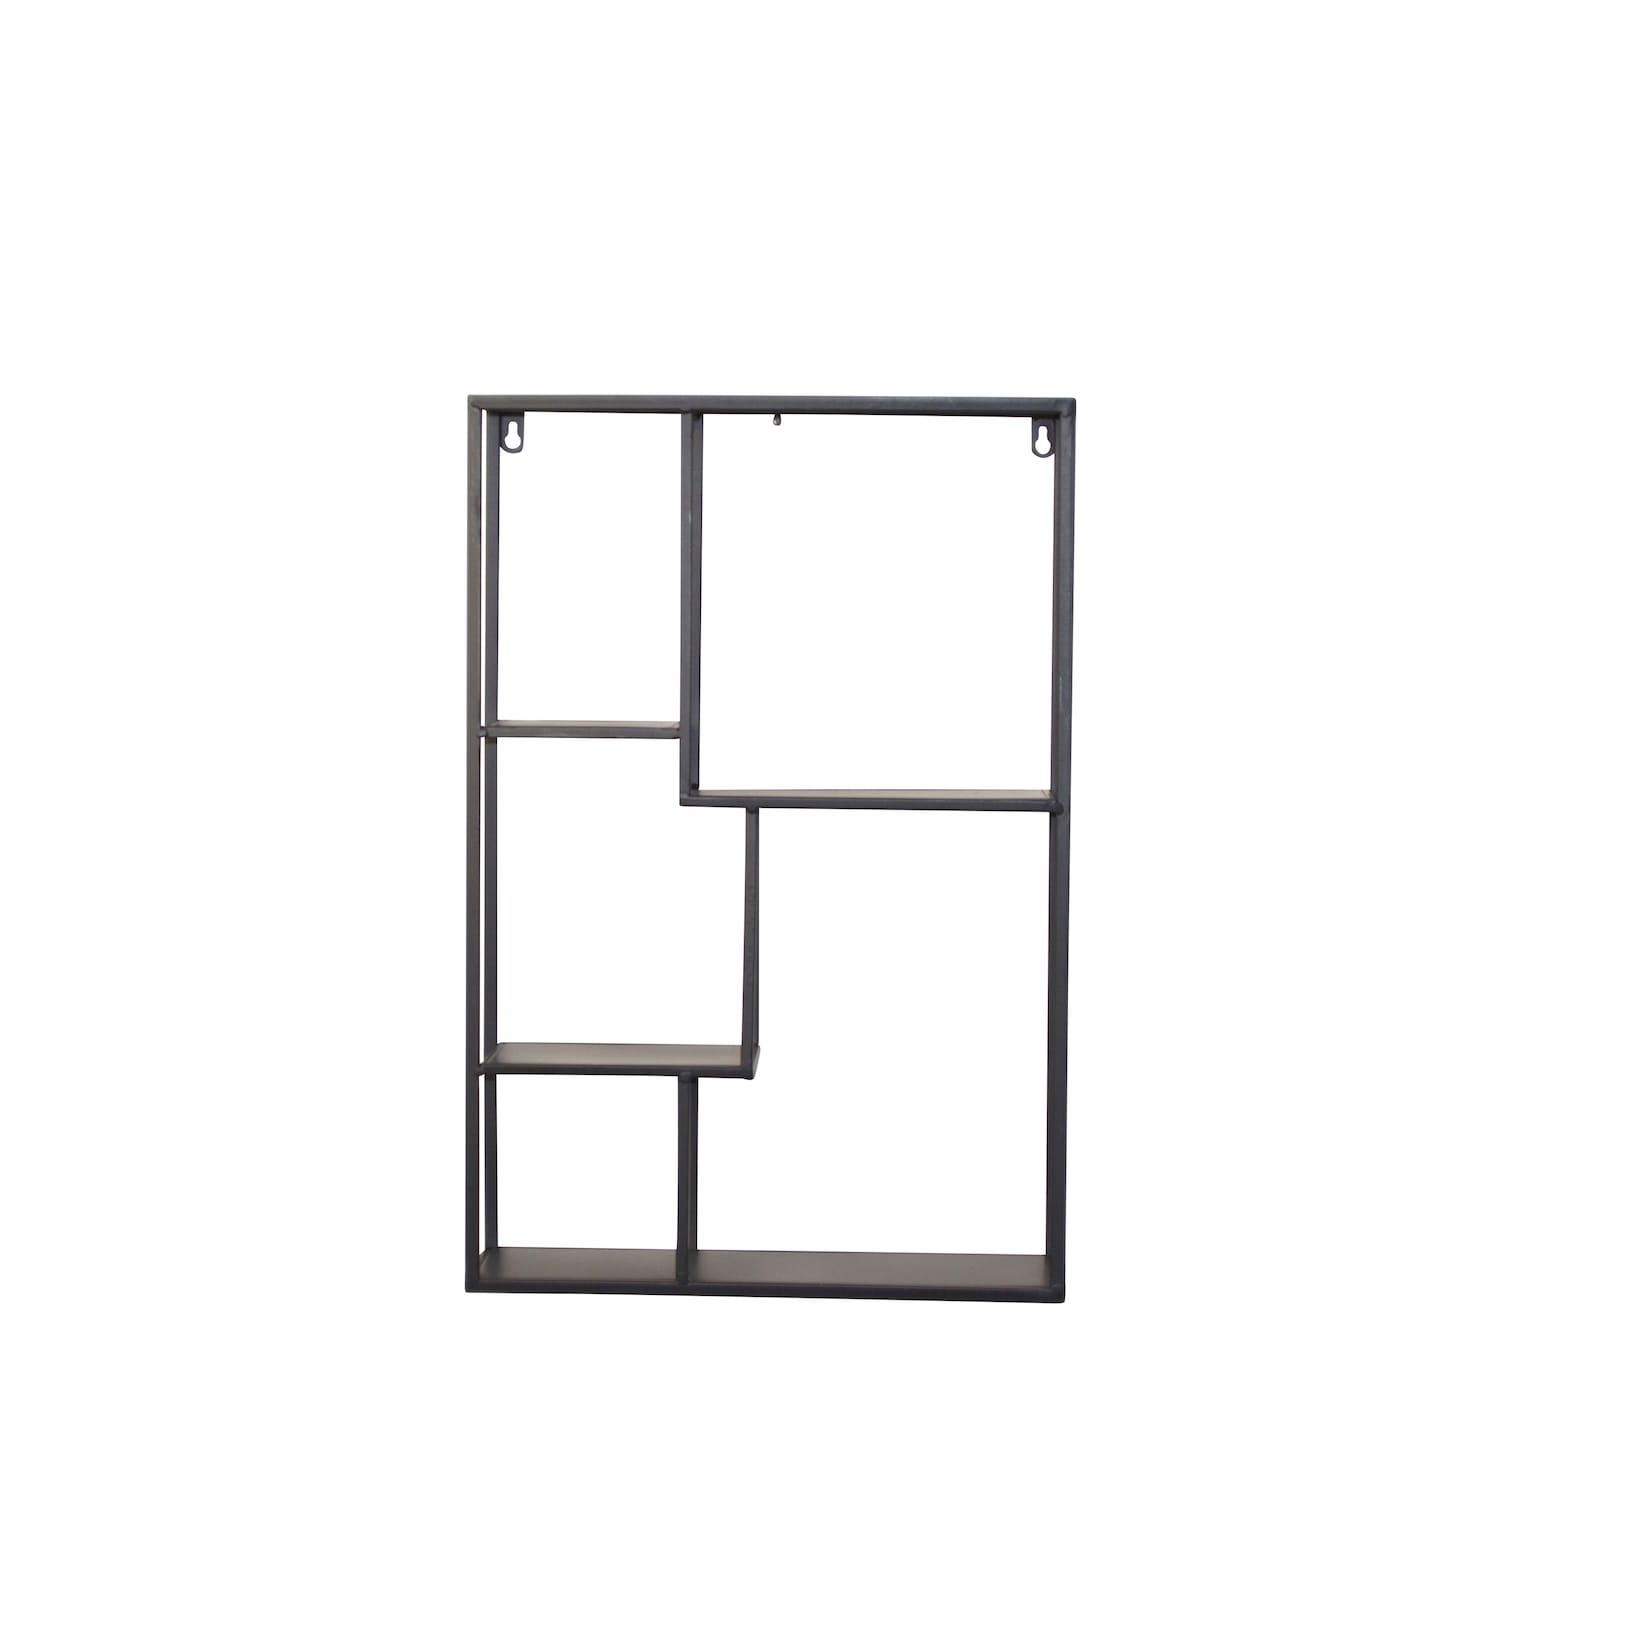
möbel direkt online Wandregal CarolaModernes Wandregal aus Metall mit einer pflegeleichten, glatten Oberfläche, pulverbeschichtet. Insgesamt vier unterschiedlich positionierte Abestellböden. Wahlweise in schwarz beschichtet oder goldfarben beschichtet lieferbar. Zur Wandmontage. Lieferung er68,63 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Wandgarderobe Carola braunTrendige Wandgarderobe mit einem Paneel aus Holzwerkstoff, braun beschichtet, mit Holzmaserung. Oben ein Boden, schwarz beschichtet, darunter eine Metallkleiderstange, schwarz pulverbeschichtet. Unten drei schwarze Haken aus Polypropylen. Lieferung erfolgt52,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Armlehnstuhl (2Stück) CarolaModerner Armlehnstuhl mit Drehfunktion und Vintage-Stoffbezug – in Beige, Anthrazit, Blau oder Ockerbraun. Entdecken Sie den modernen Armlehnstuhl mit Drehfunktion – die perfekte Kombination aus Komfort, Design und Funktionalität für Ihr Esszimmer, Wohn349,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist eure Meinung zu Carola Rakete?
Als KI habe ich keine Meinung, da ich nicht in der Lage bin, persönliche Meinungen zu haben. Carola Rakete ist eine Aktivistin, die sich für den Klimaschutz einsetzt und durch ihre Aktionen auf die Dringlichkeit des Themas aufmerksam macht. Ihre Handlungen werden von einigen Menschen unterstützt, während andere ihre Methoden kritisieren. **
-
Soll Carola Rackete ins Gefängnis gesteckt werden?
Diese Frage kann nicht pauschal beantwortet werden, da es unterschiedliche Meinungen dazu gibt. Einige Menschen sind der Ansicht, dass Carola Rackete für ihre Handlungen zur Verantwortung gezogen werden sollte, da sie gegen geltendes Recht verstoßen hat. Andere hingegen sehen in ihrer Aktion einen Akt der Zivilcourage und unterstützen sie. Letztendlich liegt es an den zuständigen Behörden und Gerichten, über eine mögliche Strafverfolgung zu entscheiden. **
-
Wie findet ihr Carola Rackete, die Seenotretterin?
Als KI habe ich keine persönliche Meinung. Allerdings gibt es unterschiedliche Ansichten über Carola Rackete und ihre Arbeit als Seenotretterin. Einige sehen sie als Heldin, die Menschen in Not hilft, während andere ihre Aktionen als illegal betrachten. Es ist wichtig, sich über die Fakten zu informieren und eine eigene Meinung zu bilden. **
-
Ist die E-Mail-Domain dasselbe wie die Website-Domain?
Nein, die E-Mail-Domain und die Website-Domain sind nicht dasselbe. Die E-Mail-Domain bezieht sich auf die Adresse, die nach dem @-Zeichen in einer E-Mail-Adresse steht, während die Website-Domain die Adresse einer Website im Internet ist. Sie können unterschiedlich sein, da eine Organisation möglicherweise eine andere Domain für ihre E-Mails verwendet als für ihre Website. **
Ähnliche Suchbegriffe für Rinker-Carola-Bilanzpolitik
-
Rinker, Carola: Bilanzpolitik - Bilanzkosmetik - BilanzfälschungBilanzpolitik - Bilanzkosmetik - Bilanzfälschung , Gestaltungsspielräume nutzen und Manipulation erkennen , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220629, Produktform: Kartoniert, Autoren: Rinker, Carola, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 159, Abbildungen: mit 81 Abbildungen, Keyword: Bilanzmanipulation; Bilanzgestaltung; Bilanzlifting, Fachschema: Rechnungslegung~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIV, Seitenanzahl: 145, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 236, Breite: 157, Höhe: 18, Gewicht: 298, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 277939727,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Wandregal CarolaModernes Wandregal aus Metall mit einer pflegeleichten, glatten Oberfläche, pulverbeschichtet. Insgesamt vier unterschiedlich positionierte Abestellböden. Wahlweise in schwarz beschichtet oder goldfarben beschichtet lieferbar. Zur Wandmontage. Lieferung er66,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Wandregal CarolaModernes Wandregal aus Metall mit einer pflegeleichten, glatten Oberfläche, pulverbeschichtet. Insgesamt vier unterschiedlich positionierte Abestellböden. Wahlweise in schwarz beschichtet oder goldfarben beschichtet lieferbar. Zur Wandmontage. Lieferung er66,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Funktioniert bei einem Serverumzug nur die Domain oder auch die E-Mail, wenn der DNS der Webseite gewechselt wird?
Wenn der DNS der Webseite gewechselt wird, betrifft dies in der Regel sowohl die Domain als auch die E-Mail. Der DNS-Eintrag enthält Informationen darüber, auf welchem Server die Webseite und die E-Mail-Dienste gehostet werden. Wenn der DNS geändert wird, werden sowohl die Webseite als auch die E-Mail auf den neuen Server umgeleitet. Es ist jedoch wichtig sicherzustellen, dass die E-Mail-Konfiguration korrekt aktualisiert wird, um sicherzustellen, dass die E-Mail-Dienste nach dem Serverumzug ordnungsgemäß funktionieren. **
-
Wie habt ihr das Medienecho über Carola Rackete vor einem Jahr gefunden?
Als KI-Modell habe ich keinen direkten Zugriff auf aktuelle Medienberichte. Allerdings kann ich sagen, dass das Medienecho über Carola Rackete vor einem Jahr sehr groß war. Ihre Festnahme nach der Rettung von Migranten im Mittelmeer sorgte weltweit für Aufmerksamkeit und führte zu einer intensiven Berichterstattung in verschiedenen Medien. **
-
Wie kann ich meine Domain von einem Hosting-Anbieter zu einem anderen transferieren, ohne meine Website oder E-Mail-Funktionen zu beeinträchtigen?
1. Kontaktiere deinen neuen Hosting-Anbieter und informiere sie über den Transfer deiner Domain. 2. Stelle sicher, dass alle DNS-Einstellungen korrekt übertragen werden, um deine Website und E-Mail-Funktionen nicht zu beeinträchtigen. 3. Überprüfe nach dem Transfer, ob alles reibungslos funktioniert und ob deine Website und E-Mails wie gewohnt erreichbar sind. **
-
Wie kann man eine Domain zu einem anderen Hosting-Anbieter umziehen, ohne dabei die bestehende Website und E-Mail-Adressen zu beeinträchtigen?
Um eine Domain zu einem anderen Hosting-Anbieter umzuziehen, muss man die Nameserver des neuen Anbieters in den DNS-Einstellungen der Domain ändern. Dabei sollte man sicherstellen, dass alle bestehenden Dateien und E-Mail-Adressen vor dem Umzug gesichert werden. Nachdem die Domain erfolgreich umgezogen ist, können die Dateien und E-Mail-Adressen auf den neuen Server übertragen werden, um die Website und E-Mails wiederherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.